En el vasto y dinámico tablero del comercio exterior, la viabilidad de una economía regional no se define únicamente tras las puertas de una planta industrial ni en la rigurosidad agronómica de un cultivo. Existe una fuerza invisible que determina si un proyecto productivo prospera o se extingue, y que se llama logística.
Como reflexiona Alejandro Bohtlingk —ejecutivo de Ultramar con profundo conocimiento del sector— evocando el diálogo que tuvo con un minero: ”En la antigüedad, se decía que transformar una piedra en oro era alquimia. En la actualidad convertir un producto en valor se llama logística”.
Ya sea el litio extraído en las alturas de la Puna, un limón cosechado en Tucumán, los pellets de madera en el corazón de Corrientes o la producción agrícola distante de las costas, un producto carece de valor económico abstracto por el mero hecho de ser producido. Su valor real se consolida únicamente cuando logra posicionarse frente al comprador en los mercados de ultramar a una tarifa competitiva. No es extraño leer noticias cuando se tiran frutos; justamente se debe a esto.
Cuando transportar cuesta más que producir
El desconcierto para quien no transita la actividad radica en la desproporción entre el costo de producción y la factura de traslado. Un equipo técnico puede dedicar años a optimizar procesos para recortar centavos por tonelada; sin embargo, al momento de salir al mercado, se topa con un flete que multiplica por cinco o siete veces ese valor de fabricación.
El propio Bohtlingk ilustra esta tensión con un caso emblemático en la industria forestal: "En una planta de pellets de aserrín en Corrientes hicieron un monumental trabajo técnico para reducir el costo de producción a u$s 10.- por tonelada. La realidad del comercio internacional irrumpió al cotizar el traslado transoceánico y terrestre hasta Bélgica, que exigía entre u$s 50.- y u$s 70.- por tonelada”. A esta carga se suma la alta volatilidad de las tarifas marítimas y terrestres, una variable financiera incierta que contrasta con la previsibilidad de los costos internos.
Dos modelos logísticos para el comercio internacional
A diferencia de los grandes commodities de la zona núcleo argentina —beneficiados por la cercanía geográfica a menos de 400 kilómetros de los puertos del Up-River, con Rosario y San Lorenzo—, la producción más alejada y, las llamadas economías regionales del norte o del Alto Valle en el sur, dependen de manera crítica de la carga debido a fletes más caros.
Hay dos esquemas portuarios y logísticos bien diferenciados: Terminales privadas de uso exclusivo, a granel son operadas por traders globales como Cargill, Bunge o ADM. Concentran volúmenes masivos de soja, maíz y trigo en muelles donde el dueño de la terminal es, simultáneamente, propietario de la carga. Maniobran con buques graneleros -Bulk Carriers-, los cuales se contratan para viajes puntuales a demanda “tramp”, sin itinerarios ni rutas fijas.
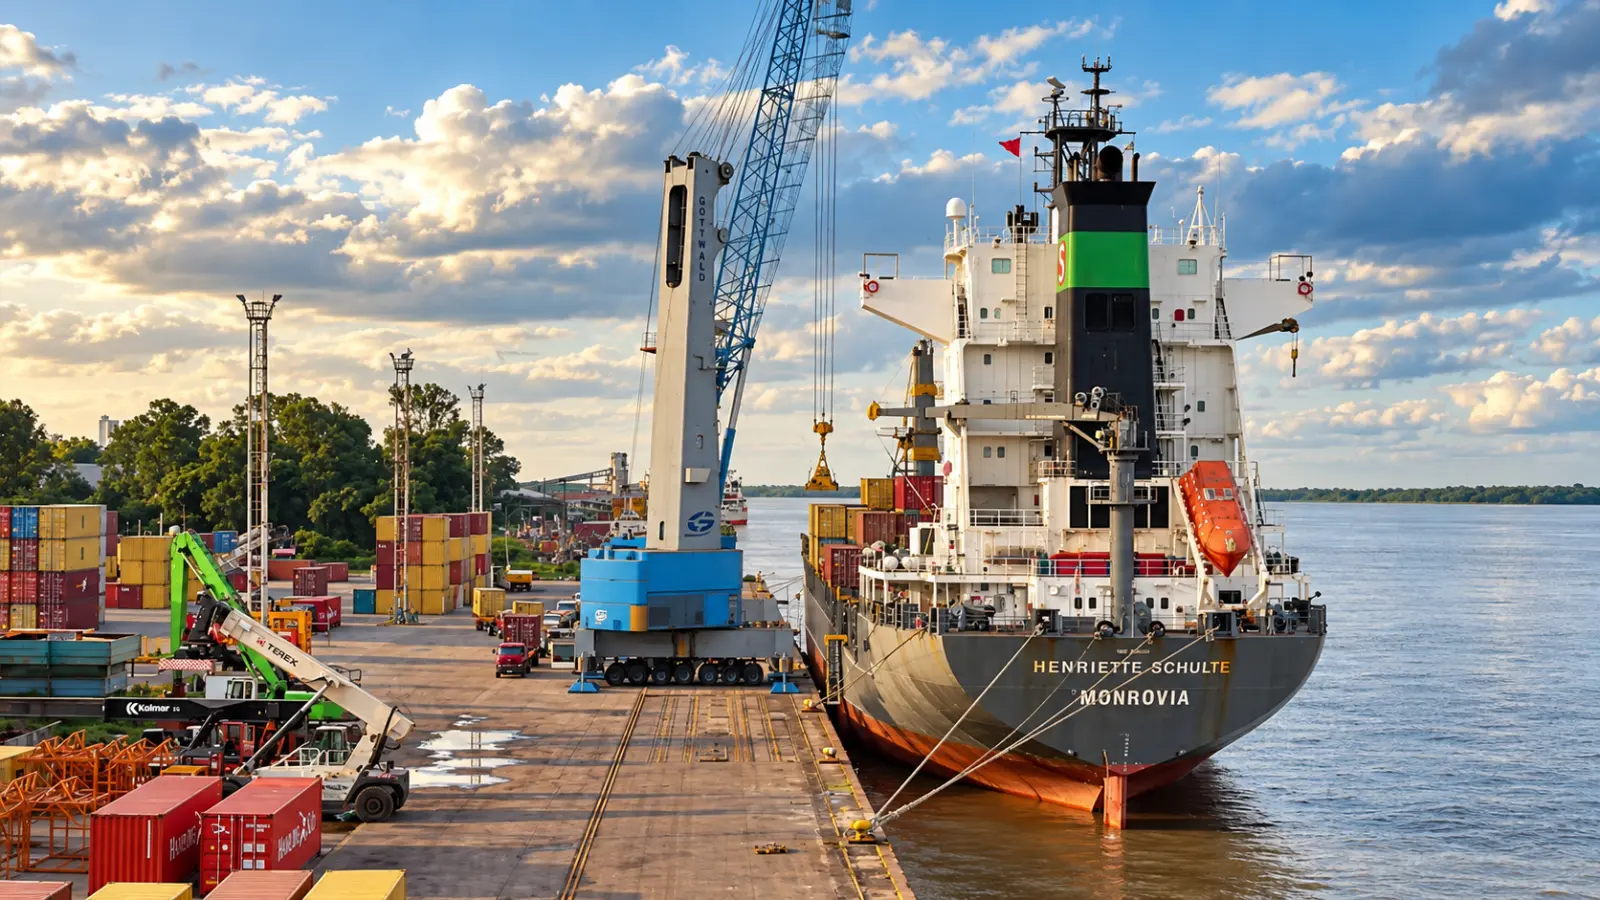
La otra manera es con terminales de uso abierto, de contenedores y carga general y cuentan con espacios, como la Terminal Puerto Rosario (TPR) o los muelles de Buenos Aires. Bajo concesiones abiertas y funcionan como el pulmón indiscutido para las economías regionales. Permiten despachar productos de nicho que no justifican el flete de un buque entero: maní, porotos salteños, azúcar, miel, arroz, algodón en fardos, sésamo, carne congelada e insumos mineros, como el litio, zinc o cobre.
“Esta división marca también el destino final de la producción: mientras los graneles masivos se orientan mayoritariamente a la alimentación animal -animal feed-, la carga contenerizada aloja productos de valor agregado destinados al consumo humano directo o a cadenas industriales específicas”, explica didácticamente.
La Hidrovía Paraná-Paraguay y las rutas de exportación
La competitividad del interior profundo, en el caso de Argentina, está supeditada a la geografía y a la infraestructura de la Hidrovía Paraná-Paraguay. La tiranía del calado y la carga a bodega llena se enfrentan con la capacidad de los armadores para posicionar buques de mayor porte dependiendo de la profundidad del canal navegable. “Cuando el calado en el Up-River disminuye, embarcaciones como las Panamax deben zarpar con la bodega incompleta y navegar hacia Bahía Blanca o Quequén para realizar el llenado de carga antes de emprender la travesía transoceánica”, explica Bohtlingk.
Las materias primas del norte argentino y de la red paraguaya bajan en convoyes de barcazas hasta las terminales de transbordo del eje Rosario-Buenos Aires-Montevideo, mitigando el impacto del flete terrestre. Paraguay posee la tercera flota de barcazas más grande del mundo.
Para el centro y norte del país, Rosario busca consolidarse como la salida natural al Atlántico bajo la premisa de «no pasar por Buenos Aires», para eludir la congestión metropolitana. En paralelo, para provincias como Salta, Jujuy o Mendoza, la salida por los puertos chilenos del Pacífico con Valparaíso, Antofagasta o Mejillones compite de forma constante, supeditada a la ecuación económica entre el transporte carretero internacional y la tarifa marítima.
El cuello de botella de los accesos portuarios
Una de las paradojas estructurales de la Argentina es que la eficiencia logística suele naufragar antes de tocar el agua. Mientras las terminales portuarias privadas han realizado inversiones de vanguardia para cargar barcos en tiempos récord, los accesos terrestres sufren una grave obsolescencia.
El ejecutivo de Ultramar relata, horrorizado: “El síntoma más agudo se manifiesta en la congestión asfixiante de los accesos a Buenos Aires y en el anillo ferroviario y vial de Rosario. La distorsión es severa: un tren de carga procedente del NOA puede recorrer provincias cruzando el país en 48 horas, pero demora hasta cinco días adicionales para transitar los últimos kilómetros de acceso al puerto debido al estado de las vías y el colapso del tránsito.”
A esta tensión de accesibilidad se suma una brecha perceptiva entre la infraestructura y la sociedad. Con el crecimiento urbano, las ciudades terminaron cohabitando pared de por medio con los puertos, pero estos recintos operan tras vallas, con controles estrictos y accesos limitados.
Como explica Alejandro Bohtlingk, en el ámbito institucional esto genera el denominado “Factor Casa Embrujada”: para el ciudadano de a pie, contemplar desde la distancia estructuras colosales, nubes de vapor de las plantas de crushing y un estruendoso movimiento de maquinaria y camiones sin poder ingresar genera la percepción de un sitio imponente y misterioso del que todos dependen, pero cuyos procesos y valor social se ignoran por completo.
Los actores de la aventura marítima
En este mundo y, en particular Argentina, la gobernanza y los roles tienen un lugar que va de la improvisación al compliance. La coordinación de lo que en el derecho de la navegación se denomina la «aventura marítima» exige una precisa división de roles entre los actores de la cadena: El Broker de buques -Corredor de fletes- es el intermediario comercial encargado de negociar las tarifas de flete -freight rate-, y conectar al cargador con el armador bajo términos internacionales llamados incoterms; como el FOB o CIF, entre otros.
El Agente marítimo es el ejecutor operativo en el muelle. Representa al buque ante las autoridades de Aduana, Prefectura y Sanidad. Gestiona los servicios en tierra y agua: contratación de Prácticos, remolques, planos de estiba e interacción con la terminal.
El dinero
La transparencia como blindaje ante el vil metal, es otro aspecto. Hasta hace un decenio, el sector portuario local arrastraba dinámicas de improvisación y conflictividad opaca. Hoy, la industria sostiene un axioma operativo: ”El 70% de los conflictos ocurren porque alguien está improvisando”.
Bohtlingk cuenta una buena noticia: “La exigencia transversal de estándares de compliance e integridad promovida por corporaciones energéticas, petroleras y traders globales ha reducido drásticamente el espacio para el «juego sucio» y los pagos informales. Ante paralizaciones o reclamos gremiales fuera de norma, las agencias líderes responden respaldadas en la firmeza legal y la documentación auditada, prefiriendo pausar la operación antes que ceder a imposiciones irregulares. Operar con la documentación en regla y mantener una comunicación transparente con los armadores internacionales se ha convertido en el único activo capaz de construir previsibilidad a largo plazo”. De esta manera quienes ejercen esas presiones deben resolver entre acatar las directivas de trabajo o ser despedidos con justa causa.
La red logística argentina se encamina hacia una fase de alta exigencia operacional, más abarcativa. El despliegue de los megaproyectos mineros en el NOA —impulsados por la demanda global de litio y cobre— sumado al desarrollo del yacimiento energético de Vaca Muerta, ya ejercen una presión inédita sobre las rutas y nodos provinciales.
El tránsito intensivo de insumos pesados y equipos sobre la red vial exige una planificación de prioridades a nivel nacional para evitar el colapso de los accesos. Reconocer la logística como una disciplina de valor y no como un mero gasto de transporte es una condición indispensable que deben entender los gobernantes, para que el esfuerzo del interior profundo se transforme en progreso real, y la producción argentina conserve su competitividad ante el mundo.